

Analyse von Commerzbank photoTAN von Appwee
Wenn ich eine Überweisung oder einen anderen Auftrag im Commerzbank-Banking freigebe, möchte ich nicht erst lange nach dem passenden Sicherheitsverfahren suchen müssen. Genau für diesen Schritt ist Commerzbank photoTAN gedacht: Die Finanz-App dient dazu, Transaktionen mit einer TAN zu bestätigen. Ihr Nutzen zeigt sich daher vor allem im Zusammenspiel mit dem Commerzbank-Banking – nicht als eigenständige Banking-App für den Alltag.
Mein Eindruck: Das Verfahren kann den Freigabeschritt übersichtlich und bequem machen, verlangt aber, dass man mit einem zusätzlichen Sicherheitsablauf und dem Wechsel zwischen Banking und TAN-App zurechtkommt. Gerade bei einer Sicherheits-App zählt nicht nur, ob sie funktioniert, sondern auch, ob man die angezeigten Angaben in Ruhe prüfen kann und in einer ungewohnten Situation weiß, was als Nächstes zu tun ist.
Lesbarkeit und Navigation beim Freigeben
Ein klar begrenzter Zweck statt vieler Finanzfunktionen
Die photoTAN-App von Commerzbank AG ist eine kostenlose App aus dem Bereich Finanzen. Ihr eng umrissener Zweck ist ein Vorteil für Menschen, die nicht noch eine zweite Oberfläche mit Kontoständen, Karten und Auswertungen bedienen möchten. Man öffnet sie, wenn eine Transaktion eine TAN verlangt, und konzentriert sich auf die Bestätigung.
Diese Spezialisierung bedeutet allerdings auch: Wer eine vollständige Übersicht über seine Bankgeschäfte erwartet, wird hier nicht fündig. Die App ersetzt weder die eigentliche Banking-Umgebung noch erklärt sie automatisch jeden Schritt des gesamten Auftragswegs. Für mich ist die Trennung sinnvoll, solange klar bleibt, welche App gerade die Transaktion verwaltet und welche lediglich die Freigabe übernimmt.
Bei einer Überweisung würde ich die Angaben nicht nur flüchtig überfliegen. Entscheidend ist, dass ich vor der Bestätigung prüfe, ob der angezeigte Vorgang zu dem Auftrag passt, den ich gerade erledigen wollte. Ein TAN-Verfahren soll nicht dazu verleiten, jede Anfrage routinemäßig durchzuwinken. Die Freigabe ist ein Kontrollmoment, kein bloßer letzter Klick.
Was der Wechsel zwischen Banking und TAN-App verlangt
Im Alltag muss man den Wechsel zwischen dem Banking und der TAN-App als Teil des Ablaufs mitdenken. Das kann auf einem einzelnen Gerät etwas mehr Aufmerksamkeit erfordern als ein Verfahren, bei dem die Bestätigung direkt in derselben Oberfläche erscheint. Gerade wenn man mehrere Aufträge hintereinander erledigt, hilft es, jeden Vorgang einzeln abzuschließen, statt Angaben aus verschiedenen Schritten im Kopf zu vermischen.
Ich würde deshalb vermeiden, eine Freigabe nebenbei zwischen Nachrichten oder anderen Aufgaben zu erledigen. Die eigentliche Bedienung mag kurz sein, doch der Nutzer muss den Kontext behalten: Welcher Auftrag soll bestätigt werden, und gehört die angeforderte TAN wirklich dazu? Wer häufig unter Zeitdruck arbeitet, sollte sich eine feste Reihenfolge angewöhnen: Auftrag im Banking vorbereiten, zur TAN-Bestätigung wechseln, Angaben prüfen und erst dann freigeben.
Die App ist seit dem 30.11.2012 erhältlich; die aktuelle Version ist 16.5.0. Ihre lange Präsenz im Store ist kein Beleg dafür, dass jeder individuelle Ablauf problemlos passt. Für eine konkrete Entscheidung sind die eigenen Gerätegewohnheiten wichtiger: Kann ich zwischen den Anwendungen wechseln, ohne den Auftrag aus den Augen zu verlieren? Ist mein Bildschirm für die angezeigten Informationen angenehm zu lesen? Solche Fragen sind hilfreicher als allein auf die Bekanntheit eines Verfahrens zu schauen.
Lesen statt nur reagieren
Für Menschen mit eingeschränktem Sehvermögen ist bei einer TAN-App besonders wichtig, ob die für die Entscheidung relevanten Angaben ausreichend gut erkennbar sind. Ich würde die App vor einer dringenden Überweisung in einer ruhigen Situation ausprobieren und prüfen, ob Texte, Kontraste und die Reihenfolge der Informationen auf dem eigenen Gerät bequem zu erfassen sind. Diese praktische Probe sagt mehr aus als die bloße Tatsache, dass eine App auf einem Gerät installiert werden kann.
Wer auf Bildschirmvergrößerung, größere Darstellung oder eine Vorlesefunktion angewiesen ist, sollte den vollständigen Ablauf testen – einschließlich des Wechsels zurück zum Banking. Es reicht nicht, wenn nur ein einzelner Bildschirm gut lesbar ist: Auch die Rückkehr zum Auftrag und das sichere Zuordnen der TAN gehören dazu. Ich würde wichtige Überweisungen erst dann mit dem Verfahren erledigen, wenn sich dieser Weg vertraut anfühlt.
Bedienung in unterschiedlichen Situationen
Motorische und sensorische Anforderungen
Eine Freigabe kann präzise Aufmerksamkeit und gezielte Eingaben verlangen. Wer die Hände nicht sicher oder nur eingeschränkt bewegen kann, sollte ausprobieren, ob sich die notwendigen Schritte ohne wiederholtes Tippen und ohne versehentliche Bestätigung erledigen lassen. Dabei geht es nicht um eine allgemeine Zusage zur Barrierefreiheit, sondern um die konkrete Frage, ob die Bedienung mit den eigenen Möglichkeiten verlässlich klappt.
Galerie
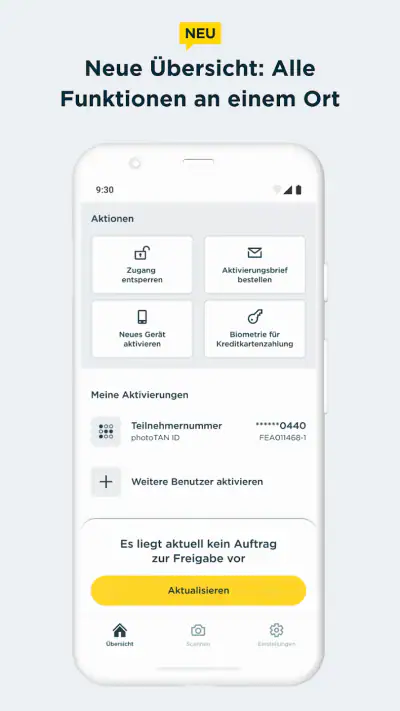
Auch bei sensorischen Einschränkungen ist der gesamte Kontext wichtig. Blendendes Licht, ein kleiner Bildschirm oder eine unruhige Umgebung können das sorgfältige Prüfen erschweren. Wenn ich einen Auftrag unterwegs erledige, würde ich lieber kurz an einen ruhigeren Ort wechseln, statt eine TAN auf dem Weg zwischen zwei Terminen hastig zu bestätigen. Bei Sicherheitsfreigaben ist ein paar Sekunden mehr Aufmerksamkeit meist die bessere Wahl.
Menschen, die auf taktile Orientierung oder eine Assistenztechnik angewiesen sind, sollten die einzelnen Anzeigen ebenfalls vorab testen. Der entscheidende Punkt ist nicht, ob sich die App öffnen lässt, sondern ob man die für die Freigabe nötigen Informationen eigenständig erfassen und den Vorgang sicher abschließen kann. Falls das auf dem eigenen Gerät nicht zuverlässig gelingt, ist es sinnvoll, vor einer wichtigen Transaktion mit der Bank zu klären, welches passende Verfahren oder welche Unterstützung verfügbar ist.
Unterwegs, zu Hause und bei Gerätewechseln
Ein realistischer Alltagstest wäre für mich eine Überweisung am Abend: Ich bereite sie im Banking vor, öffne die photoTAN-App zur Bestätigung und kontrolliere den Auftrag, bevor ich fortfahre. Das zeigt schnell, ob ich den App-Wechsel intuitiv bewältige oder ob ich dabei den Überblick verliere. Wer das Verfahren neu einrichtet oder zum ersten Mal nutzt, sollte einen solchen Test nicht auf den Moment verschieben, in dem eine Zahlung dringend erledigt werden muss.
Unterwegs kommen weitere praktische Fragen hinzu. Ist der Akku ausreichend geladen? Kann ich das Display ohne Ablenkung lesen? Habe ich beide Anwendungen auf dem Gerät griffbereit? Das sind keine besonderen Eigenschaften der App, sondern Bedingungen, die bei einem TAN-Verfahren den Unterschied zwischen einem entspannten und einem frustrierenden Ablauf ausmachen. Für eine wichtige Zahlung plane ich lieber einen Moment ein, in dem ich nicht gleichzeitig navigieren, telefonieren oder auf andere Dinge achten muss.
Bei einem neuen Smartphone oder nach einer Änderung der Geräteausstattung sollte man nicht davon ausgehen, dass der vertraute Ablauf automatisch genauso weitergeht. Ich würde die Nutzung rechtzeitig prüfen und mich mit den vorgesehenen Schritten der Bank vertraut machen, bevor eine wichtige Überweisung ansteht. Wer die App nur selten öffnet, profitiert besonders davon, den Ablauf nicht erst unter Zeitdruck wieder lernen zu müssen.
Die Alterseinstufung lautet USK ab 0 Jahren. Das sagt etwas über die Einstufung im Store aus, ersetzt aber nicht die Einschätzung, ob eine Person das Sicherheitsverfahren selbstständig versteht und bedienen kann. Bei Kindern oder Menschen, die Unterstützung benötigen, sollte die Verantwortung für Bankaufträge und Freigaben klar geregelt sein; eine niedrige Alterseinstufung ist keine Empfehlung, Finanztransaktionen ohne geeignete Aufsicht auszuführen.
Wo die Grenzen im Vergleich zu anderen Verfahren liegen
Im Vergleich zu TAN-Verfahren, die stärker in eine Banking-App eingebunden sind, kann eine separate photoTAN-App den Zweck der Freigabe klar abgrenzen. Der Preis dafür ist ein zusätzlicher Wechsel und damit ein weiterer Schritt, bei dem man den Zusammenhang zwischen Auftrag und Bestätigung im Blick behalten muss. Welche Variante angenehmer ist, hängt daher nicht nur von der Zahl der Schritte ab, sondern davon, ob man eine getrennte Sicherheits-App lieber hat oder eine möglichst durchgängige Oberfläche bevorzugt.
Wer bereits das Verfahren der Commerzbank nutzt und mit dem App-Wechsel gut zurechtkommt, kann hier eine passende Lösung finden. Wer dagegen für jede Transaktion eine möglichst einheitliche Bedienung benötigt oder Schwierigkeiten hat, Informationen zwischen zwei Anwendungen zuzuordnen, sollte prüfen, ob die Bank eine andere geeignete Möglichkeit anbietet. Eine alternative Lösung ist nicht automatisch sicherer oder zugänglicher; entscheidend ist, ob sie für die eigene Situation vorgesehen und verlässlich bedienbar ist.
Mit über fünf Millionen Installationen, rund 82.000 Bewertungen und einem Durchschnitt von 4,1 Sternen ist die App vielen Nutzerinnen und Nutzern bekannt. Das kann bei der Einschätzung helfen, beantwortet aber nicht, ob Schrift und Ablauf auf dem eigenen Gerät angenehm sind. Bewertungen spiegeln unterschiedliche Geräte, Erwartungen und Nutzungssituationen wider. Für die eigene Entscheidung ist ein persönlicher Probelauf wertvoller als ein einzelner Durchschnittswert.
Fragen, die ich vor der Nutzung klären würde
Eine häufige praktische Frage lautet: Ist das eine eigenständige Banking-App? Nein, ihr Zweck ist die TAN-Freigabe im Commerzbank-Kontext. Wer Konten verwalten oder eine Überweisung vorbereiten möchte, braucht weiterhin die dafür vorgesehene Banking-Umgebung. Diese Aufgabenteilung sollte man kennen, damit man nicht erst während einer Zahlung nach der falschen Funktion sucht.
Eine weitere Frage ist, ob die App etwas kostet. Sie ist kostenlos. Das macht den Einstieg unkompliziert, sagt aber nichts darüber aus, ob sie für jede Person die beste Bedienform ist. Wenn die getrennte Freigabe auf dem eigenen Smartphone Schwierigkeiten verursacht, sollte man nicht allein wegen des kostenlosen Angebots daran festhalten, sondern sich über eine passende Alternative bei der Bank informieren.
Was sollte man tun, wenn man eine Bestätigung nicht eindeutig zuordnen kann? Ich würde nicht fortfahren, sondern zum Auftrag zurückkehren und den Zusammenhang prüfen. Dass eine TAN angefordert wird, ist für sich genommen kein Grund, eine Transaktion freizugeben. Bei Unsicherheit ist eine Pause besser als ein hastiger Abschluss; bei einem tatsächlich unklaren oder ungewöhnlichen Vorgang sollte man die Bank über einen verlässlichen Kontaktweg einbeziehen.
Und eignet sich die App für Menschen mit Unterstützungsbedarf? Das lässt sich nicht pauschal beantworten. Wer Vergrößerung, Vorlesefunktionen, alternative Eingabemethoden oder Hilfe durch eine Vertrauensperson nutzt, sollte den vollständigen Ablauf vorab testen. Dabei sollte auch geklärt sein, wer die Bankgeschäfte rechtmäßig ausführt und wie sensible Freigaben geschützt bleiben.
Mein inklusives Fazit
Ich sehe Commerzbank photoTAN als zweckgebundene Sicherheits-App, die für Commerzbank-Kundinnen und -Kunden sinnvoll sein kann, wenn sie eine getrennte TAN-Freigabe möchten und den Wechsel zwischen Anwendungen sicher beherrschen. Besonders hilfreich ist ein ruhiger, wiederholbarer Ablauf, bei dem jede Transaktion vor der Bestätigung bewusst geprüft wird. Die App ist kostenlos und richtet sich nicht an ein bestimmtes Alter, doch das bedeutet nicht, dass ihre Bedienung für jede Fähigkeit und jede Situation gleichermaßen passt.
Meine Empfehlung wäre deshalb pragmatisch: Installieren und den Ablauf frühzeitig ausprobieren, die Lesbarkeit auf dem eigenen Gerät prüfen und eine Freigabe niemals nur aus Gewohnheit bestätigen. Wer mit dem Wechsel gut zurechtkommt, erhält ein klar abgegrenztes Werkzeug für den TAN-Schritt. Wer dagegen beim Lesen, gezielten Bedienen oder Zuordnen der Vorgänge auf Barrieren stößt, sollte sich nach einer geeigneteren Banklösung erkundigen, statt wichtige Zahlungen unter Druck mit einem unbequemen Ablauf zu erledigen.
Für mich ist das die faire Einschätzung: Die App kann im passenden Nutzungskontext unkompliziert sein, aber Zugänglichkeit zeigt sich erst im konkreten Alltag. Nicht die Zahl der Installationen und auch nicht die Sicherheitsbezeichnung allein entscheiden, sondern ob ich den Auftrag auf meinem Gerät ruhig, verständlich und selbstbestimmt freigeben kann.
Commerzbank photoTAN Vor- und Nachteile
- Freigaben lassen sich direkt in der App bestätigen
- ohne TAN-Eingabe.
- Die Aktivierung wird mit einem persönlichen Passwort geschützt.
- Die App kann auf mehreren kompatiblen Geräten eingerichtet werden.
- Ein integrierter Gerätemanager hilft
- registrierte Geräte zu verwalten.
- Die getrennte TAN-App bietet zusätzliche Sicherheit beim Online-Banking.
- Für die Nutzung ist eine vorherige Aktivierung bei der Commerzbank nötig.
- Bei Verlust des Geräts kann eine erneute Einrichtung erforderlich sein.
- Ein kompatibles Smartphone mit aktueller Software ist Voraussetzung.
- Ohne Internetverbindung sind Freigaben möglicherweise nicht möglich.
- Die App ist speziell auf Commerzbank-Konten zugeschnitten.
Commerzbank photoTAN Häufig gestellte Fragen
Was ist Commerzbank photoTAN und wofür wird die App verwendet?
Commerzbank photoTAN ist ein Sicherheitsverfahren, mit dem Sie bestimmte Aufträge im Commerzbank-Online-Banking freigeben können. Dazu wird eine farbige Grafik angezeigt, die Sie mit der photoTAN-App scannen; anschließend erhalten Sie eine TAN zur Bestätigung. Das Verfahren dient beispielsweise der Freigabe von Überweisungen und anderen TAN-pflichtigen Vorgängen. Welche Aufträge unterstützt werden, hängt von Ihrem Banking-Zugang und den aktuellen Vorgaben der Bank ab.
Wie richte ich Commerzbank photoTAN auf meinem Smartphone ein?
Für die Einrichtung benötigen Sie in der Regel einen Commerzbank-Zugang und die Aktivierungsdaten, die die Bank für Ihr photoTAN-Verfahren bereitstellt. Installieren Sie die offizielle App, folgen Sie den Anweisungen und scannen Sie die bereitgestellte Aktivierungsgrafik, sofern diese für Ihr Verfahren verwendet wird. Bewahren Sie Aktivierungs- und Wiederherstellungsdaten sicher auf. Die genauen Schritte können je nach Gerät, App-Version und Ihrem persönlichen Banking-Setup abweichen.
Kann ich mit der photoTAN-App Überweisungen ausführen?
Die photoTAN-App ist in erster Linie für die Freigabe von Banking-Aufträgen gedacht und ersetzt nicht unbedingt die Banking-App oder das Online-Banking, in dem Sie eine Überweisung erfassen. Typischerweise starten Sie den Auftrag dort und bestätigen ihn anschließend mit der angezeigten photoTAN. Prüfen Sie vor der Freigabe sorgfältig die angezeigten Auftragsdaten, insbesondere Empfänger und Betrag. Geben Sie eine TAN niemals frei, wenn die Angaben nicht Ihrem Auftrag entsprechen.
Was kann ich tun, wenn photoTAN nicht funktioniert oder mein Smartphone verloren geht?
Wenn die App eine Grafik nicht erkennt, sorgen Sie zunächst für gute Beleuchtung, saubere Kameralinse und eine stabile Verbindung, und versuchen Sie den Scan erneut. Prüfen Sie außerdem, ob App und Betriebssystem aktuell sind. Bei einem verlorenen oder gewechselten Smartphone sollten Sie Ihr photoTAN-Verfahren über die offiziellen Commerzbank-Kanäle sperren oder neu einrichten lassen. Nutzen Sie dafür ausschließlich die Kontaktdaten und Anleitungen der Bank, und teilen Sie niemandem Ihre Zugangsdaten oder TAN mit.
Ist Commerzbank photoTAN kostenlos und auf welchen Geräten ist die App verfügbar?
Die App wird von der Commerzbank für Kunden bereitgestellt; mögliche Kosten, unterstützte Betriebssystemversionen und die Verfügbarkeit einzelner Funktionen können sich jedoch ändern. Prüfen Sie deshalb vor dem Download die Angaben im offiziellen Google Play Store oder Apple App Store sowie die aktuellen Informationen der Bank. Laden Sie die Anwendung nur aus einer offiziellen Quelle herunter und kontrollieren Sie den Herausgeber. Für die Nutzung benötigen Sie ein kompatibles Smartphone und eine gültige Einrichtung des photoTAN-Verfahrens.

Herunterladen













